こんにちは、まるまです。
今日は、子どもの専門外来への通院が決まったときに感じた「お金の不安」と、
小児慢性特定疾病の自己負担上限額の仕組みを知って、ほっとした話を書いていこうと思います。
結論から言うと、
自己負担には毎月の上限があり、その仕組みがわかってからは、思っていたよりずっと見通しが立てやすくなりました。
長く付き合っていく制度だからこそ、お金が気になった
子どもはかわいい。それは何があっても変わりません。
でも、小児慢性特定疾病は、
長い期間にわたって治療を続けていく必要がある子どものための制度です。
通院は1回きりではなく、この先も続いていくもの。
だからこそ、「いったい、いくらかかるんだろう」という気持ちが、ずっと頭のどこかにありました。
「うちの場合はどうなるんだろう」という不安
専門外来への通院が決まったとき、
費用がどれくらいかかるのか、まったく見当がつきませんでした。
周りに同じような状況の人はいません。インターネットで検索してみても、わたしの場合に当てはまる情報にはなかなかたどり着けませんでした。
「わたしの子どもの場合は?」
そんな不安を、ずっと抱えていました。
初めての申請のときは、気づく余裕もなかった
実は、初めて申請したときは、自己負担上限額の表があることを知りませんでした。
というより、調べる余裕がなかったんだと思います。
説明はされていた気がするのですが、正直あまり覚えていません。
専門医の診断を受けてから、受給者証が届くまではおよそ1ヶ月。
その間も、目の前のことで精一杯でした。
更新の封筒で、「あぁ、そういえば」
表の存在に気づいたのは、更新の時期になってからでした。
届いた更新の封筒の中に、「更新申請手続きについて」という用紙が入っていました。
そこに自己負担額についての項目があり、
読んだ瞬間に「あぁ、そういえば」と思い出したんです。
それをきっかけに、自分でインターネットで調べ始めました。
厚生労働省の表が、心強い味方になった
調べてたどり着いたのが、
厚生労働省のホームページにある「医療費助成における自己負担限度額」の表でした。
自己負担上限額はどうやって決まる?
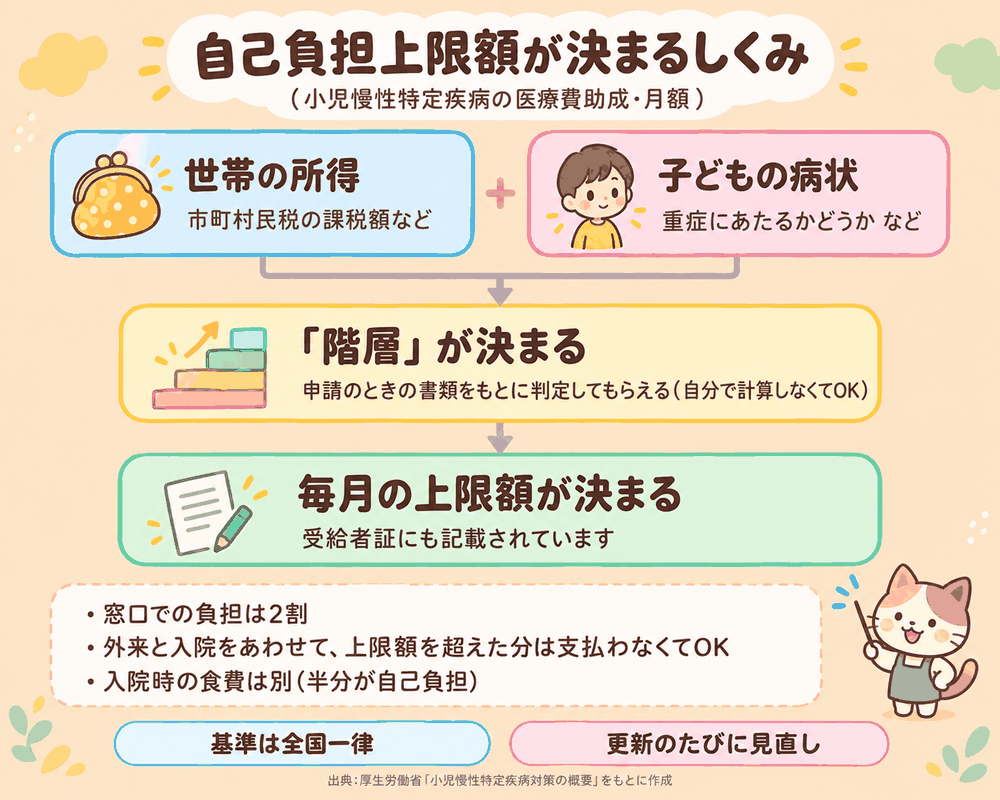
自己負担上限額(月額)は、主に次の2つで決まります。
- 世帯の所得(市町村民税の課税額など)
- 子どもの病状(重症にあたるかどうか など)
所得に応じて階層が分かれていて、階層ごとに毎月の上限額が決められています。
医療費の窓口負担は2割で、外来と入院をあわせて上限額を超えた分は支払わなくていい仕組みです(入院時の食費は別で、半分が自己負担になります)。
どの階層にあたるかは、申請のときに提出する書類をもとに判定してもらえるので、
自分で計算する必要はありません。
決まった上限額は、受給者証にも記載されています。
更新のたびに見直される
階層は一度決まったら終わりではなく、
更新のたびに、そのときの世帯の課税状況をもとに見直されます。
収入が変われば、上限額が変わることもあるということです。
わたし自身、修正申告をした年の更新で、
課税証明書に修正の内容が反映されておらず、戸惑ったことがありました。
上限額が所得で決まる仕組みだからこそ、課税証明の内容がとても大切になるんですよね。
そのときの話は、別の記事にまとめています。
住んでいる地域によって変わる?
自己負担上限額の基準は、国が全国一律で決めています。
そのため、基本的には住んでいる地域によって変わることはありません。
ただし、自治体独自の「こども医療費助成」と組み合わせることで、
実際の負担がさらに軽くなる場合があります。
わたしの住んでいる地域でも、
小児慢性特定疾病の受給者証と、こども医療費の受給券を一緒に使うことができています。
先に小児慢性特定疾病の受給者証が使われて、残りの部分をこども医療費の受給券が補ってくれる形です。併用の仕組みについては、別の記事でも詳しく書いています。
こども医療費助成の内容は自治体によって本当に違うので、気になる方は、お住まいの自治体の担当窓口で確認してみてください。
仕組みがわかって、思っていたより安心できた
表を見て仕組みがわかってからは、
「今月はいくらかかるんだろう」と身構えることが少なくなりました。
毎月の上限があらかじめ決まっているので、この先の見通しが立てやすくなったんです。
ずっと抱えていた不安の正体は、「わからないこと」だったのかもしれません。
情報にたどり着けず、一人で不安を抱えていた申請したての頃の自分に、
「厚生労働省のページに表があるから大丈夫だよ」と教えてあげたいです。
同じように「うちの場合は?」と不安を感じている方は、まず一度、この表を見てみてください。
▼あわせて読みたい
ここまで読んでいただきありがとうございます。
この話が、どなたかのお役に立てれば幸いです。それでは、またつぎの「まるまのノート」でお会いしましょう。
コメント